Por Luis Miguel Castilla
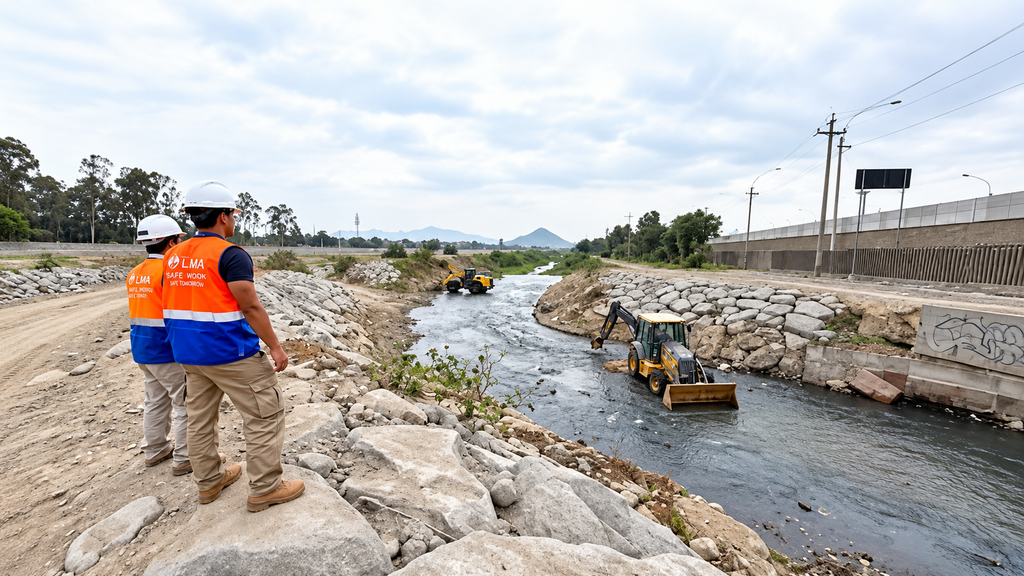
El Gobierno de la presidenta Fujimori ha reaccionado ante los riesgos que la economía tiene al frente. Cuando el ENFEN elevó El Niño extraordinario a escenario más probable, declaró la emergencia hídrica y aprobó recursos para limpiar los puntos críticos de los ríos del norte. Cuando el petróleo se acercó a los USD 100 por la escalada en Medio Oriente, aprobó un subsidio temporal al diésel. También designó un nuevo directorio en Petroperú con el encargo de detener sus pérdidas. Medidas que lucen acertadas.
El desafío de enfrentar varios shocks a la vez
La dificultad aparece cuando los riesgos se miran en conjunto, ya que los shocks no llegan por turnos. El Niño golpeará la actividad económica y el precio de los alimentos entre noviembre y febrero, en el mismo trimestre en que el combustible caro presiona la inflación de transporte y en que las tasas de interés de largo plazo en EE. UU. se ubican en máximos de dos décadas. Con el 42 % de la deuda pública en moneda extranjera, una depreciación del sol es, según el propio MEF, el shock que más la encarece. Y si el BCR sube su tasa de referencia para contener las expectativas inflacionarias, la política monetaria dejará de amortiguar justo cuando la fiscal más lo necesita. Cada riesgo tiene un instrumento previsto, pero ninguno fue diseñado para los tres a la vez.
Un margen fiscal cada vez más limitado
El margen para enfrentarlos es menor de lo que se cree. El Fondo de Estabilización Fiscal (FEF) tiene el 0,9 % del PBI, una fracción de lo acumulado antes de la pandemia, y el gasto rígido ya representa el 61 % del presupuesto. El MMM muestra que, si se ejecutaran todas las medidas de gasto legisladas desde 2021, el déficit subiría al 2,8 % del PBI y la deuda al 33,8 %. Los ingresos adicionales por el mayor precio del cobre y el oro, unos S/ 14.600 millones para 2027, se destinan casi íntegramente a más gasto (el 88 % de ese incremento es gasto corriente). Como el PBI nominal también creció, el déficit observado se mantiene en la meta, pero el estructural (que limpia por el ciclo y los elevados precios del cobre) se deteriora, lo que muestra la real exposición que tiene el fisco.
Recuperar margen fiscal no es ampliar el gasto
Es lo que la discusión sobre las nuevas reglas fiscales tiende a dejar de lado. Recuperar margen de acción supone algo distinto de ampliar el espacio para gastar. Un ingreso extraordinario ligado a precios altos pero transitorios debería ir al FEF antes que al gasto. Un techo de deuda más alto amplía una capacidad de endeudamiento que el país ya tiene, cuando lo que hace falta es poder absorber un golpe sin recortar la inversión pública, la partida que se ajusta cada vez que faltan recursos.
Ahorrar hoy para enfrentar los próximos shocks
Cuando El Niño, el petróleo caro y un cierre del financiamiento externo coincidan, escenario previsible, el Estado responderá con el poco ahorro que tenga, con deuda más cara o con menos obras. Apostar por la primera exige decidir hoy que gran parte del excedente de este ciclo se guarda. Esa decisión, más que cualquier cambio de parámetros, indicaría que el Gobierno no ha internalizado del todo los riesgos que con acierto diagnostica.
Lee aquí su columna completa en Perú21
Columna: riesgos fiscales →